新质战斗力御风而起!立航科技股价井喷传递强烈信号!特殊之年军工微盘股迎来估值拔高预期
2025年,作为“十四五”规划收官与“十五五”规划谋篇布局的关键节点,军工行业正迎来一轮由“新质战斗力”牵引的深刻变革。立航科技(603261)股价连续井喷,不仅刷新了市场对军工微盘股的认知,更传递出一个强烈信号:在特殊之年的业绩兑现期与资产整合预期的双重共振下,具备核心通信导航技术壁垒的微盘军工股,正迎来前所未有的估值拔高窗口。
一、立航科技井喷:通信导航标签的“风向标”意义
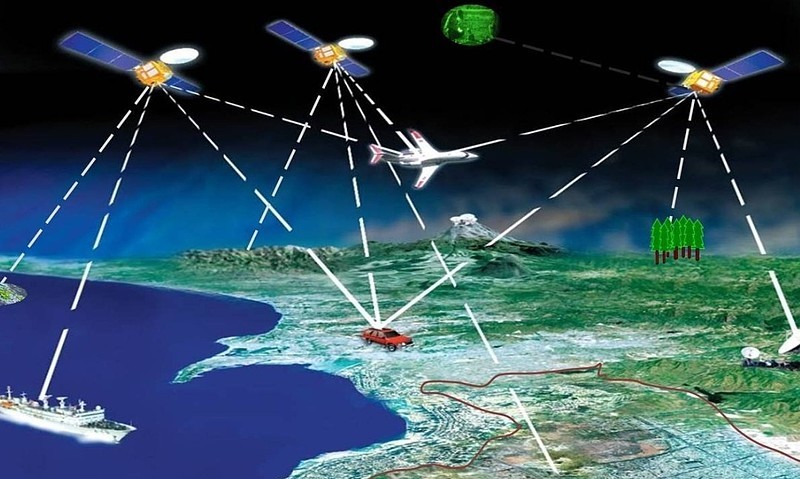
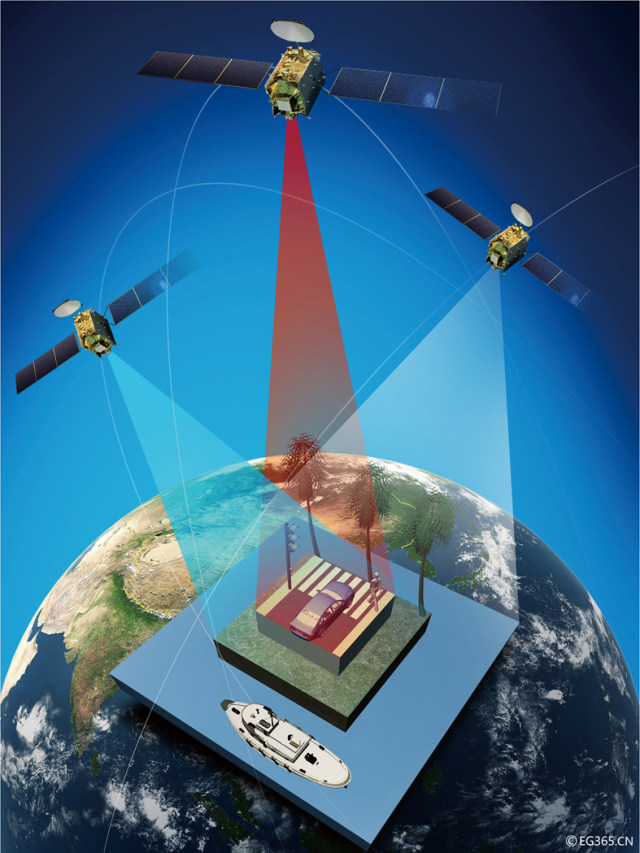
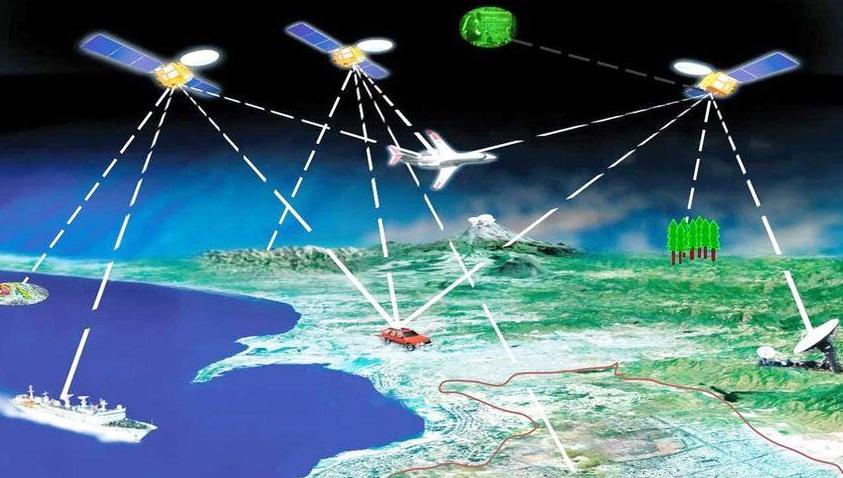
立航科技的核心投资逻辑,并非传统意义上的飞机地面保障设备,而是其在通信导航领域的关键卡位。公司深度参与了多型军用飞机的地面通信导航系统配套,并在北斗三号短报文、抗干扰数据链等新质通信导航技术方面拥有成熟产品矩阵。
近期股价的井喷,表面看是市场情绪的集中宣泄,本质则是资金对“新质战斗力”中通信导航细分赛道的高度认可。现代战争已进入“发现即摧毁”的秒级对抗阶段,通信导航系统作为战场的“神经中枢”,其抗干扰能力、低截获概率和全域覆盖能力,直接决定了作战体系的生存率与杀伤链闭合效率。立航科技在这一领域的稀缺配套地位,使其成为微盘军工股中不可多得的“通信导航纯正标的”。
二、特殊之年:军工微盘股的估值逻辑正在重塑
2025年作为“十四五”收官年,军工行业呈现出两大特殊特征:
第一,订单集中释放与业绩能见度提升。前期受中期调整和人事变动压制的通信导航、数据链等细分领域订单,正在加速兑现。微盘军工股由于收入基数小、单一型号放量弹性大,业绩增速往往呈现非线性爆发。
第二,资产整合预期升温。新一轮国企改革深化行动聚焦“战略性重组与专业化整合”,通信导航作为信息化战争的核心资产,存在强烈的科研院所资产注入预期。微盘股因其市值小、股权结构相对简单,一旦涉及核心通信导航资产整合,估值弹性将远超大盘股。
三、重点个股点详:聚焦“通信导航+微盘+新质战斗力”
- 立航科技(603261):飞机地面保障设备向通信导航系统延伸,多型数据链终端已列装。实控人旗下拥有优质通信导航科研资产,整合预期强烈。股价井喷后仍属微盘范畴,作为通信导航板块的“情绪发动机”,其市值扩张空间已打开。
- 兴图新科(688081):军用视频指挥与分发光传输系统核心供应商,产品深度嵌入战术通信网络。流通市值仅十余亿元,是典型的“通信导航+微盘”标的。其在宽带自组网、低延迟分发领域的独特优势,高度契合新质战斗力对战场态势实时共享的需求,估值拔高潜力显著。
- 上海翰讯(300762):军用宽带移动通信系统龙头,主营地空通信、自组网数据链,直接配套各军兵种通信导航装备。虽然是创业板标的,但在军工通信导航微盘梯队中,其技术卡位与订单弹性最为确定,应享有更高估值溢价。
- 佳缘科技(301117):网安与信息化综合服务商,公司在军工通信导航领域的密码应用与设备配套快速放量。盘子极小,流通市值不足二十亿元,具备典型微盘军工通信标的特征。在特殊之年的网络安全与通信一体化作战需求下,估值弹性大。
四、信号确认:通信导航或成微盘军工最强分支
立航科技的井喷并非孤立事件。随着“新质战斗力”写入党的重要文件,通信导航作为新质战斗力中“信息赋能”与“智能协同”的基础支撑,已成为军工行业最具进攻性的方向之一。微盘股在这一领域的投资逻辑,已从“主题炒作”转向“业绩+资产”双轮驱动。
特殊之年,持有“通信导航+微盘”双重属性的军工标的,本质是在押注下一阶段战争形态的底层通信导航架构变革,以及军工资产证券化最后盆地的价值发现。投资者应高度重视这一信号所蕴含的跨年估值拔高逻辑,但同时也需注意高弹性背后的波动风险,聚焦具有核心通信导航技术壁垒与明确资产整合预期的优质微盘个股。
(风险提示:以上分析仅基于公开信息和行业趋势判断,不构成任何投资建议。军工行业受政策调整和订单节奏影响较大,投资者需审慎评估自身风险承受能力。)
如若转载,请注明出处:http://www.xian-kh.com/product/41.html
更新时间:2026-09-29 04:10:15